


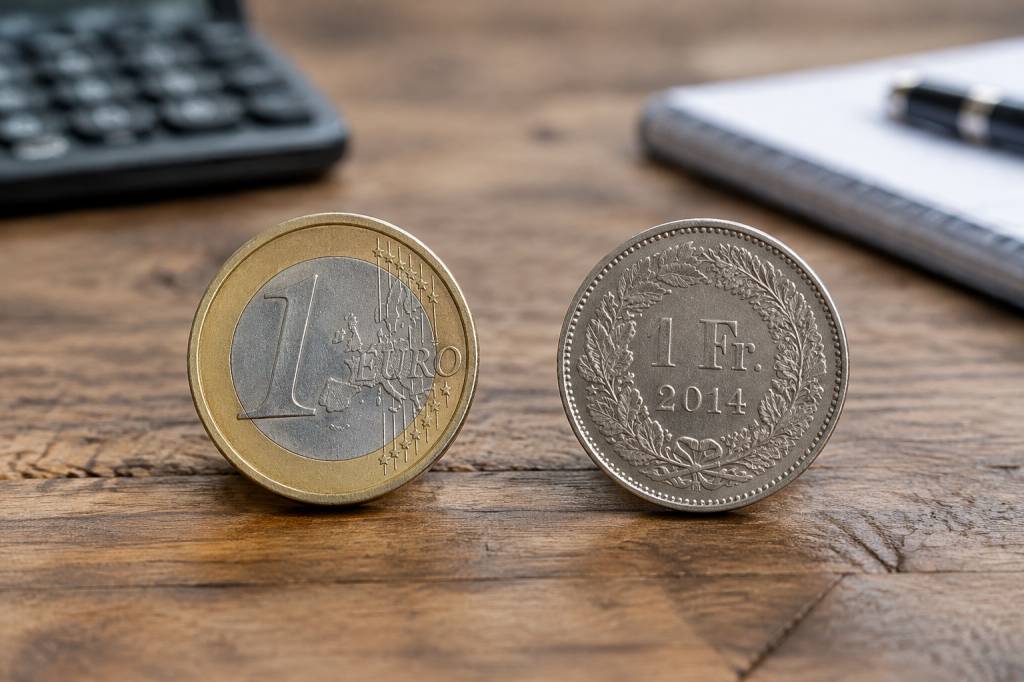
Entre Paris et Genève, le trajet ne dure parfois que quelques heures. Pourtant, une fois la frontière franchie, une petite question se glisse vite dans les conversations : combien valent mes euros en francs suisses ? Le taux de change entre l’euro et le franc suisse évolue chaque jour, parfois même plusieurs fois au cours d’une même journée. Il n’existe donc pas un chiffre unique, valable partout et à tout moment.
Pour connaître le cours exact au moment où vous lisez ces lignes, consultez un convertisseur de devises actualisé ou le taux affiché par votre banque. À titre d’exemple de calcul, si 1 euro vaut 0,94 franc suisse, 100 euros correspondent à 94 francs suisses avant les éventuels frais. Ce chiffre sert uniquement à illustrer la conversion : il ne constitue pas une cotation en temps réel.
Que signifie « 1 euro en francs suisses » ?
Le taux EUR/CHF indique combien de francs suisses vous obtenez en échange d’un euro. Si le cours affiche 1 EUR = 0,94 CHF, un euro permet donc d’acheter 0,94 franc suisse au taux indiqué. Dans l’autre sens, le taux CHF/EUR indique combien d’euros vaut un franc suisse.
La nuance paraît modeste, mais elle compte lorsque vous comparez des prix, préparez un séjour ou recevez un paiement depuis la Suisse. Une différence de quelques centimes sur un euro devient plus visible lorsque les montants augmentent. Pour 1 000 euros, un écart de 0,02 franc par euro représente déjà 20 francs.
Gardez également en tête que le cours que vous voyez sur un site financier est généralement un cours de marché, parfois appelé cours moyen. Ce n’est pas nécessairement celui auquel votre banque ou un bureau de change effectuera l’opération. Le montant réellement crédité peut être inférieur, en raison de la marge appliquée et des frais de transaction.
Quel est le taux de change actuel ?
Le taux actuel dépend de l’heure et de la source consultée. Les marchés des devises fonctionnent en continu durant la semaine, et la valeur de l’euro face au franc suisse peut changer au fil des échanges. Un résultat affiché le matin peut donc différer de celui observé le soir, même si l’écart reste parfois faible.
Pour obtenir une valeur fiable à l’instant où vous faites votre conversion, comparez plusieurs sources : un convertisseur reconnu, le cours de référence publié par la Banque centrale européenne et le tarif proposé par votre banque ou votre prestataire de paiement. Le cours de référence est utile pour comprendre la tendance, tandis que le tarif du prestataire vous indique plus directement ce que vous recevrez réellement.
Avant de valider une opération, vérifiez toujours la date et l’heure de la cotation. Certains convertisseurs présentent un taux indicatif qui n’est pas directement accessible aux particuliers. D’autres affichent une estimation actualisée, mais ajoutent des frais au moment du paiement. Le chiffre mis en évidence n’est donc pas toujours le montant final.
Comment convertir rapidement des euros en francs suisses ?
Le calcul de base est simple : multipliez le montant en euros par le taux EUR/CHF. Si le taux retenu est de 0,94, voici quelques conversions indicatives :
- 10 euros correspondent à environ 9,40 francs suisses ;
- 50 euros correspondent à environ 47 francs suisses ;
- 100 euros correspondent à environ 94 francs suisses ;
- 500 euros correspondent à environ 470 francs suisses ;
- 1 000 euros correspondent à environ 940 francs suisses.
Ces montants sont des exemples mathématiques fondés sur un taux hypothétique de 0,94. Ils ne tiennent compte ni des frais ni d’un éventuel taux différent appliqué par votre banque. Pour refaire le calcul avec le cours du jour, remplacez simplement 0,94 par le taux affiché au moment de votre opération.
Pour passer des francs suisses aux euros, il faut diviser le montant en francs par le taux EUR/CHF. Avec le même exemple, 100 francs suisses divisés par 0,94 représentent environ 106,38 euros. Cette opération inverse évite une erreur fréquente : multiplier au lieu de diviser, ou utiliser le taux dans le mauvais sens.
Pourquoi le taux EUR/CHF change-t-il ?
Une monnaie ne bouge pas dans le vide. Sa valeur reflète notamment les décisions des banques centrales, l’évolution de l’économie, l’inflation, les échanges commerciaux et la confiance des investisseurs. Le franc suisse est souvent considéré comme une valeur refuge. Lorsque les marchés sont nerveux, certains investisseurs se tournent vers cette monnaie, ce qui peut la renforcer face à l’euro.
Les décisions de la Banque nationale suisse et de la Banque centrale européenne peuvent aussi peser sur la paire EUR/CHF. Une modification des taux d’intérêt, ou simplement l’anticipation d’une prochaine décision, influence les mouvements de capitaux. Les marchés réagissent parfois aux annonces avant même qu’une mesure soit officiellement adoptée.
Les indicateurs économiques jouent également leur rôle : inflation, croissance, emploi ou balance commerciale. À cela s’ajoutent les événements géopolitiques et les périodes d’incertitude. Le résultat n’est pas toujours intuitif : une bonne nouvelle dans un pays peut soutenir sa monnaie, mais les réactions dépendent aussi de ce que les investisseurs avaient déjà anticipé.
Voyager en Suisse : comment éviter les mauvaises surprises
Pour un séjour, le taux de change n’est qu’une partie de l’équation. Les frais de retrait, les commissions et les modalités de paiement peuvent modifier le coût réel de vos achats. Avant de partir, renseignez-vous auprès de votre banque sur les retraits et les paiements par carte à l’étranger. Certaines cartes appliquent une commission fixe, d’autres un pourcentage du montant, et quelques offres limitent ces frais sous certaines conditions.
Au moment de payer par carte, le terminal peut vous proposer de régler en euros ou en francs suisses. Cette conversion immédiate, parfois appelée conversion dynamique, semble pratique : le montant en euros est affiché sans attendre. Mais le taux appliqué peut être moins avantageux que celui de votre banque. Il est souvent préférable de choisir la devise locale, le franc suisse, puis de laisser votre établissement effectuer la conversion, après avoir vérifié ses conditions tarifaires.
Imaginez un déjeuner à Lausanne affiché à 28 francs. Si vous choisissez de payer en euros sur le terminal, celui-ci peut appliquer son propre taux et ajouter une marge. En réglant en francs, vous évitez cette conversion proposée sur place ; le montant final dépendra alors du taux et des frais de votre carte. Un coup d’œil aux conditions avant le départ peut ainsi vous épargner une addition plus salée que le rösti.
Changer des espèces ou payer par carte ?
Les espèces restent utiles pour les petits achats, certains marchés ou les situations où la carte n’est pas acceptée. Toutefois, changer une grosse somme en liquide n’est pas toujours la solution la plus économique. Les bureaux de change peuvent appliquer une marge importante, parfois accompagnée de frais fixes. Comparez le montant remis pour une même somme avant de décider.
Une carte bancaire ou une carte de paiement dédiée aux voyages peut offrir un taux compétitif, mais les conditions varient beaucoup. Vérifiez notamment :
- les frais appliqués à chaque paiement en devise étrangère ;
- le coût d’un retrait au distributeur ;
- la limite de retraits gratuits, si elle existe ;
- le taux utilisé pour convertir l’opération ;
- les plafonds de paiement et les éventuelles restrictions à l’étranger.
Une bonne habitude consiste à garder une petite somme en francs pour les imprévus, puis à utiliser le moyen de paiement le plus avantageux pour le reste. Il n’y a pas de formule universelle : tout dépend de votre banque, de la durée du séjour et de vos dépenses prévues.
Envoyer ou recevoir de l’argent depuis la Suisse
Si vous payez un fournisseur suisse, remboursez un proche ou recevez un salaire en francs, regardez au-delà du taux affiché. Comparez le montant final après frais, et non le seul cours annoncé. Un service peut proposer un taux attractif tout en facturant une commission ; un autre peut ne pas facturer de frais distincts, mais intégrer une marge dans la conversion.
Pour comparer correctement, indiquez la même somme et la même devise de départ sur plusieurs plateformes. Notez combien le bénéficiaire recevra et sous quel délai. Pour un transfert important, une petite différence de taux peut représenter plusieurs dizaines, voire plusieurs centaines de francs. Il peut être judicieux de demander une simulation avant de confirmer l’opération.
Si le paiement n’est pas urgent, vous pouvez aussi surveiller le taux pendant quelques jours. Cela ne permet pas de prévoir avec certitude son évolution : les marchés ne suivent pas un calendrier personnel. Mais cette observation vous aide à comprendre si le cours est plutôt stable ou s’il connaît des variations inhabituelles.
Les bons réflexes pour suivre le cours
Pour consulter le taux de change sans se perdre dans les graphiques, privilégiez une source claire et vérifiez qu’elle indique bien EUR/CHF. Comparez ensuite ce cours indicatif avec le taux réellement proposé au moment de payer ou de transférer de l’argent. Enfin, calculez le montant total après frais.
Quelques réflexes simples peuvent faire la différence :
- consulter le taux le jour même de l’opération ;
- vérifier le sens de la conversion avant de faire le calcul ;
- comparer le montant reçu plutôt que le taux publicitaire ;
- refuser une conversion en euros sur un terminal si son taux est défavorable ;
- conserver une preuve du taux et des frais annoncés pour les opérations importantes.
En pratique, la question « combien vaut 1 euro en francs suisses ? » appelle donc deux réponses. La première est le cours de marché, qui change au fil du temps. La seconde, plus utile pour votre portefeuille, est le montant que vous obtiendrez réellement après les frais et la marge de votre prestataire. Un convertisseur actualisé vous donnera un repère ; les conditions de votre banque vous donneront la réponse concrète.