


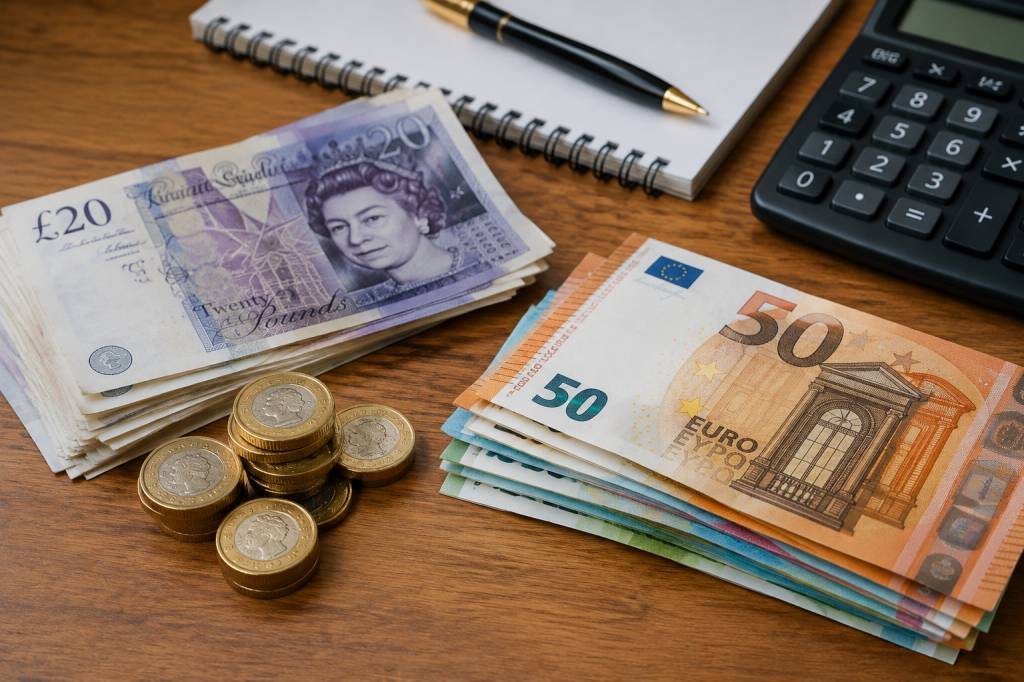
Une livre sterling ne vaut pas toujours le même nombre d’euros. Son cours évolue au fil des échanges financiers, parfois plusieurs fois au cours d’une même journée. Pour convertir 1 livre sterling en euros, il faut donc connaître le taux appliqué au moment de l’opération — et vérifier si une banque ou un bureau de change ajoute des frais.
Cette variation peut sembler abstraite lorsqu’on suit les marchés de loin. Elle devient beaucoup plus concrète au moment de régler un hôtel à Londres, de commander un vêtement britannique ou de recevoir un paiement en livres. Voici comment comprendre le taux de change, faire le calcul et éviter les mauvaises surprises.
Combien vaut une livre sterling en euros ?
Il n’existe pas de montant fixe valable en permanence. Le taux de change indique combien d’euros peuvent être obtenus pour une livre sterling à un instant donné. Il peut être affiché sous la forme « 1 GBP = X EUR » : GBP est le code international de la livre sterling et EUR celui de l’euro.
À titre d’exemple, si le taux retenu est de 1 GBP = 1,18 EUR, une livre vaut 1,18 euro. Ce chiffre sert ici à illustrer le calcul : il ne constitue pas une cotation en temps réel. Le cours pouvant changer, consultez un convertisseur actualisé ou le taux indiqué par votre banque avant d’effectuer une opération.
La livre sterling, souvent appelée simplement « livre », est la monnaie du Royaume-Uni. L’euro, lui, est utilisé dans de nombreux pays de l’Union européenne, dont la France. Ces deux monnaies n’évoluent pas toujours dans le même sens : leur valeur dépend notamment de la situation économique, des décisions des banques centrales et des attentes des marchés.
Comment convertir 1 livre en euros ?
Le calcul est simple : il suffit de multiplier le montant en livres par le taux de change exprimé en euros pour une livre.
-
Montant en euros = montant en livres × taux de change.
-
Avec un taux hypothétique de 1,18, le calcul pour une livre est : 1 × 1,18 = 1,18 euro.
-
Pour 10 livres, le calcul devient : 10 × 1,18 = 11,80 euros, avant frais éventuels.
Et pour faire le calcul inverse, par exemple estimer le nombre de livres correspondant à une somme en euros, on divise le montant en euros par le taux. Avec le même taux d’exemple, 100 euros correspondent à environ 84,75 livres : 100 ÷ 1,18. Là encore, il s’agit d’une estimation avant frais.
Une calculatrice suffit donc pour une conversion rapide. Mais le résultat obtenu avec le taux affiché dans un moteur de recherche n’est pas nécessairement celui qui apparaîtra sur votre relevé bancaire. Les intermédiaires financiers peuvent appliquer leur propre taux et ajouter des frais.
Pourquoi le taux change-t-il ?
Les devises s’échangent sur des marchés où les acheteurs et les vendeurs ajustent leurs prix en continu. La livre peut gagner de la valeur face à l’euro si les investisseurs anticipent une économie britannique plus solide ou des taux d’intérêt plus élevés au Royaume-Uni. Elle peut au contraire reculer si les perspectives s’assombrissent ou si les marchés jugent l’euro plus attractif.
Les annonces économiques comptent aussi. Une décision de la Banque d’Angleterre ou de la Banque centrale européenne, des chiffres sur l’inflation, l’emploi ou la croissance, et même un événement politique majeur peuvent modifier les anticipations. Il ne faut pas forcément s’attendre à un bouleversement après chaque annonce, mais les marchés savent réagir vite.
Pour le voyageur, ces mouvements sont parfois discrets. Pourtant, une petite différence de cours se répète sur chaque achat. Si la livre se renforce, un repas ou une nuit d’hôtel facturés en livres coûteront davantage une fois convertis en euros. Si elle baisse, le même prix en livres pourra revenir un peu moins cher.
Le taux affiché n’est pas toujours celui que vous payez
Le taux de référence que l’on trouve sur un convertisseur est utile pour comparer les devises. Il ne garantit pas que votre banque ou votre service de paiement appliquera exactement ce cours. Celui-ci peut inclure une marge, c’est-à-dire un écart entre le taux de référence et le taux proposé au client. Des frais fixes ou un pourcentage peuvent s’ajouter à cette différence.
Avant une conversion, regardez donc le montant final annoncé, plutôt que de vous arrêter au taux mis en avant. Une opération présentée comme « sans frais » n’est pas toujours gratuite si la conversion s’effectue à un taux moins avantageux. À l’inverse, un service qui annonce des frais peut parfois proposer un cours plus proche du taux de référence. Seul le coût total permet une comparaison juste.
Les conditions peuvent également varier selon le moyen de paiement : carte bancaire, retrait au distributeur, virement ou échange d’espèces. Il est prudent de consulter la grille tarifaire de votre banque, surtout avant un séjour à l’étranger ou un achat important.
Un exemple concret : préparer un séjour au Royaume-Uni
Imaginons que vous partiez quelques jours à Londres et que vous souhaitiez prévoir un budget de 300 livres. Avec un taux purement illustratif de 1,18 euro pour une livre, cela représente 354 euros avant les éventuels frais. Si le taux proposé par votre prestataire est moins favorable, ou si une commission s’applique, la somme débitée sera supérieure.
Pour mesurer l’effet d’un écart, comparons deux taux hypothétiques. À 1,18, 300 livres correspondent à 354 euros. À 1,15, elles représentent 345 euros. La différence atteint 9 euros, sans même tenir compte d’éventuels frais. Pour une seule petite dépense, l’écart semble modeste ; sur un séjour entier, il peut finir par compter.
Au restaurant, au magasin ou au distributeur, il arrive que le terminal propose de régler directement en euros plutôt qu’en livres. Cette option peut sembler rassurante : le montant est immédiatement lisible. Pourtant, la conversion est alors effectuée par le commerçant ou son prestataire, et le taux proposé n’est pas forcément le plus favorable. Avant d’accepter, comparez les conditions affichées. Si vous ne les comprenez pas, demander à payer dans la monnaie locale peut éviter une conversion peu avantageuse.
Quelques réflexes pour payer au meilleur coût
-
Vérifiez le taux le jour de l’opération. Une conversion consultée plusieurs jours avant le départ ne reflète pas nécessairement le cours du moment.
-
Comparez le montant final. Prenez en compte le taux, les frais de conversion et les éventuels frais de retrait.
-
Lisez les conditions de votre carte. Certaines banques facturent chaque paiement en devise, d’autres appliquent une commission proportionnelle ou proposent des offres spécifiques.
-
Évitez les décisions précipitées au distributeur. Vérifiez si le montant demandé inclut une conversion proposée par l’appareil et prenez le temps de lire l’écran.
-
Gardez une petite marge dans votre budget. Le taux peut bouger entre la réservation d’un voyage et le règlement final.
Il n’est pas nécessaire de suivre les marchés heure par heure pour partir l’esprit tranquille. Pour un montant modeste, connaître les frais et utiliser un moyen de paiement adapté est souvent plus utile que d’essayer de deviner le meilleur moment pour convertir son argent.
Où consulter le taux actuel de la livre en euros ?
Pour connaître la valeur de 1 livre sterling en euros au moment où vous lisez ces lignes, consultez un convertisseur de devises actualisé, le site de votre banque ou l’application de votre prestataire de paiement. Comparez au moins le taux indicatif et le montant réellement facturé. Si vous échangez des espèces, demandez le montant net que vous recevrez avant de valider la transaction.
Vérifiez également l’heure et la date de mise à jour lorsque ces informations sont disponibles. Certaines plateformes affichent un cours de référence, tandis que d’autres montrent directement leur propre taux de conversion. Ces chiffres ne répondent pas toujours à la même question : le premier aide à suivre le marché, le second vous indique ce que le service pourrait appliquer.
Enfin, pour une opération importante — un virement, un achat coûteux ou un paiement professionnel — mieux vaut confirmer les conditions directement auprès de l’établissement concerné. Une différence de quelques centimes sur une livre est minime. Multipliée par plusieurs milliers de livres, elle mérite davantage d’attention.
À retenir avant de convertir vos livres
La valeur de 1 livre sterling en euros dépend du taux de change du moment. Pour obtenir une estimation, multipliez le montant en livres par le taux affiché en euros pour une livre. Pour connaître le coût réel, ajoutez à cette estimation les frais et la marge de change éventuellement appliqués par votre banque ou votre prestataire.
Le taux illustratif de 1,18 euro utilisé dans cet article permet de comprendre les calculs, mais ne doit pas être pris pour le cours actuel. Avant de payer, voyager ou envoyer de l’argent, vérifiez une cotation à jour et comparez le montant final. C’est le moyen le plus simple de transformer une conversion apparemment anodine en dépense bien maîtrisée.