


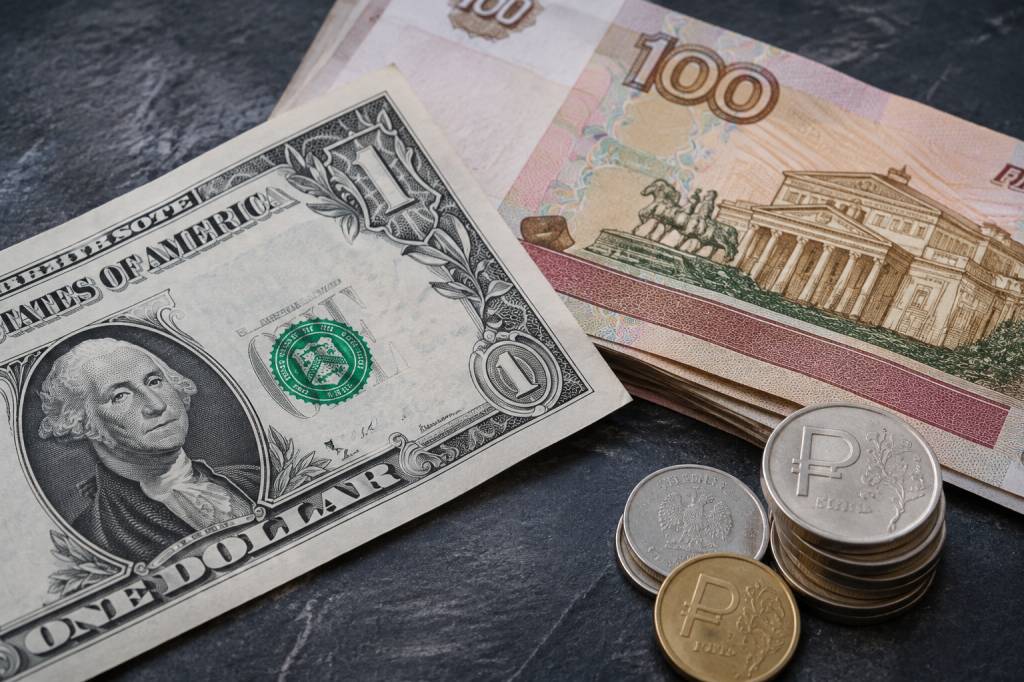
La question « combien vaut 1 dollar en roubles ? » semble appeler une réponse toute simple : un chiffre, et l’affaire est réglée. Pourtant, le taux USD/RUB — le cours du dollar américain face au rouble russe — ressemble davantage à une photographie prise à un instant précis qu’à une étiquette gravée dans le marbre. Il varie au fil des échanges, dépend de plusieurs facteurs économiques et peut même différer selon le service utilisé pour convertir son argent.
Pour bien comprendre ce que signifie 1 USD en RUB, il faut donc regarder au-delà du nombre affiché. Comment lire le taux ? Pourquoi change-t-il ? Et quel montant recevra-t-on réellement après les frais ? Voici de quoi s’y retrouver, sans transformer la finance en casse-tête.
Que signifie le taux USD/RUB ?
USD est le code international du dollar américain ; RUB, celui du rouble russe. Le taux USD/RUB indique combien de roubles sont nécessaires pour obtenir un dollar, ou, selon la présentation, combien de roubles on reçoit en échange d’un dollar. Si le cours affiché est de 90 RUB pour 1 USD, cela signifie qu’un dollar équivaut à 90 roubles au taux indiqué.
Ce chiffre est généralement exprimé sous la forme 1 USD = X RUB. Le montant à droite, X, évolue au cours du temps. Si le taux passe de 90 à 95 RUB pour un dollar, le dollar s’est renforcé face au rouble : il faut désormais davantage de roubles pour en acheter un. À l’inverse, si le cours descend à 85 RUB, le rouble s’est renforcé par rapport au dollar.
Une petite précaution évite bien des confusions : la paire inversée, RUB/USD, ne donne pas le même chiffre. Elle indique la valeur d’un rouble en dollars. Pour passer d’une paire à l’autre, on inverse le calcul : si 1 USD vaut 90 RUB, alors 1 RUB vaut environ 1/90 dollar, soit près de 0,011 dollar. Les deux nombres décrivent la même relation, simplement depuis des côtés opposés.
Un exemple concret pour faire le calcul
Prenons un taux fictif de 90 RUB pour 1 USD. Il sert uniquement à illustrer le calcul : le taux réel peut être différent au moment où vous lisez ces lignes. Pour convertir des dollars en roubles, il suffit de multiplier le montant en dollars par le taux :
- 10 USD × 90 = 900 RUB ;
- 50 USD × 90 = 4 500 RUB ;
- 100 USD × 90 = 9 000 RUB.
Dans l’autre sens, pour convertir des roubles en dollars, on divise le montant en roubles par le taux. Ainsi, 9 000 RUB ÷ 90 correspondraient à 100 USD, avant frais éventuels.
Ce calcul est utile pour se faire une idée rapide d’un prix ou d’un budget. Mais il ne garantit pas que la somme reçue lors d’une opération sera exactement celle obtenue sur une calculatrice. Une banque, un bureau de change ou un prestataire de paiement peut appliquer son propre taux, ajouter une marge ou facturer des frais. Le taux de référence donne un repère ; le taux proposé au client raconte le montant concret.
Pourquoi le taux du dollar en rouble varie-t-il ?
Une monnaie se négocie sur des marchés où se rencontrent des acheteurs et des vendeurs. Si la demande de dollars augmente par rapport à celle de roubles, le dollar peut gagner de la valeur face au rouble. Si la demande se déplace dans l’autre sens, le rouble peut se renforcer. Cette mécanique générale est influencée par un ensemble de facteurs, parfois économiques, parfois politiques, et souvent entremêlés.
Les taux d’intérêt jouent notamment un rôle. Lorsqu’une banque centrale relève ses taux, les placements libellés dans la monnaie concernée peuvent devenir plus attractifs. Cela peut soutenir la demande pour cette devise, même si d’autres éléments modifient également la tendance. L’inflation compte aussi : si les prix augmentent rapidement, la confiance dans le pouvoir d’achat futur d’une monnaie peut s’éroder.
Pour le rouble, les recettes tirées des exportations de matières premières, notamment énergétiques, peuvent également peser dans la balance. Les conditions d’accès aux marchés, les restrictions économiques, les décisions politiques et les règles qui encadrent les mouvements de capitaux peuvent influencer les échanges. Ces facteurs ne produisent pas tous un effet immédiat ou prévisible : un événement peut être anticipé par les marchés avant même qu’il ne se concrétise.
Enfin, les annonces des banques centrales, les statistiques économiques et les nouvelles internationales peuvent provoquer des mouvements rapides. Le taux de change est un peu comme une mer observée depuis le rivage : on distingue une tendance, mais une rafale peut soudain agiter la surface.
Le taux affiché n’est pas toujours celui que vous obtenez
Les convertisseurs en ligne affichent souvent un taux dit « moyen du marché ». Il s’agit d’un cours de référence calculé à partir des prix d’achat et de vente observés sur le marché. Il est pratique pour comparer des montants ou suivre l’évolution d’une devise, mais il ne correspond pas nécessairement au taux proposé lors d’un paiement ou d’un échange.
Un établissement peut intégrer une marge dans son taux : il achète les devises à un certain prix et les revend à un prix moins favorable pour le client. Des frais fixes ou proportionnels peuvent s’ajouter. Résultat : deux services consultés au même moment peuvent afficher des sommes différentes pour la même conversion.
Avant d’accepter une opération, regardez donc le montant final, pas uniquement le taux mis en avant. Une offre annoncée « sans frais » peut intégrer une marge dans le cours. À l’inverse, un service qui facture des frais clairement affichés peut proposer un taux plus avantageux. Seule la comparaison du montant reçu permet de juger l’ensemble de l’opération.
- Vérifiez le taux appliqué au moment de la transaction ;
- repérez les frais fixes et les frais en pourcentage ;
- comparez la somme finale, dans la devise souhaitée ;
- contrôlez si le taux est garanti ou susceptible de changer avant validation.
Où consulter un cours fiable ?
Pour suivre le taux USD/RUB, vous pouvez consulter un convertisseur reconnu, une plateforme financière ou le site d’une banque. Les banques centrales publient également des taux de référence, utiles pour comprendre l’évolution générale, même s’ils ne correspondent pas forcément au prix d’une opération commerciale.
Comparez toujours des données prises à peu près au même moment : les marchés évoluent et un cours consulté le matin ne sera pas nécessairement celui de l’après-midi. Regardez aussi la date et l’heure de mise à jour. Un chiffre sans horodatage peut être trompeur, surtout lorsque les conditions de marché changent vite.
Dans le cas du rouble, l’accès aux opérations et les taux proposés peuvent dépendre des règles en vigueur, du pays où se trouve le client et du prestataire choisi. Certains services peuvent ne pas proposer cette devise ou appliquer des conditions particulières. Avant de prévoir un échange ou un paiement, vérifiez donc directement auprès de l’organisme concerné plutôt que de vous fier à un ancien résultat trouvé sur Internet.
Que signifie une hausse ou une baisse pour votre budget ?
Imaginons une personne qui dispose de 200 dollars et compare deux taux fictifs. À 90 RUB pour 1 USD, elle obtiendrait théoriquement 18 000 roubles. À 95 RUB, elle en obtiendrait 19 000. La différence est de 1 000 roubles, avant frais. Pour une somme modeste, l’écart peut sembler limité ; sur une opération plus importante ou répétée, il devient plus visible.
Mais une hausse du nombre de roubles par dollar n’est pas automatiquement une bonne nouvelle pour tout le monde. Elle avantage, en théorie, une personne qui convertit des dollars en roubles, mais elle rend les achats en dollars plus coûteux pour quelqu’un qui dispose de roubles. Le même mouvement peut donc être favorable ou défavorable selon la monnaie dans laquelle on gagne, épargne ou dépense.
Un voyageur qui prépare un budget, une entreprise qui achète à l’étranger et une personne qui suit ses placements n’ont pas les mêmes besoins. Le premier cherche surtout à estimer ses dépenses ; la deuxième doit anticiper le coût de ses opérations ; la troisième s’intéresse aux risques et à la valeur de ses actifs. Dans chaque cas, le taux instantané n’est qu’une pièce du puzzle.
Faut-il attendre le meilleur moment pour changer ?
Prévoir avec certitude l’évolution du taux de change est difficile, même pour les professionnels. Les nouvelles économiques peuvent faire bouger les cours, mais leur effet dépend souvent de ce que les marchés avaient déjà anticipé. Une statistique apparemment importante peut ainsi avoir peu d’impact, tandis qu’une annonce inattendue peut entraîner une réaction vive.
Si vous devez effectuer une conversion, une approche pratique consiste à comparer les offres disponibles, à vérifier les frais et à éviter de prendre une décision sur la base d’une seule cotation. Pour un montant important, il peut être utile de demander plusieurs devis et de bien comprendre les délais, les conditions et les risques. Chercher le « moment parfait » peut aussi conduire à attendre trop longtemps : la certitude, en matière de change, est une denrée rare.
Les conseils de conversion ne remplacent pas une analyse financière adaptée à votre situation. Si l’opération concerne une somme conséquente ou une activité professionnelle, renseignez-vous auprès d’un spécialiste ou de votre établissement financier. Il pourra préciser les modalités applicables et les risques associés.
Les réflexes à garder en tête
Pour lire correctement la valeur de 1 USD en RUB, retenez d’abord le sens de la paire : elle indique combien de roubles correspondent à un dollar. Utilisez ensuite le taux comme un repère daté, non comme une promesse de conversion. Enfin, vérifiez les frais et le montant réellement versé avant de valider une opération.
- Le taux évolue au fil du temps et peut différer selon les sources ;
- un taux de référence n’est pas toujours le taux proposé au client ;
- les frais et les marges peuvent modifier le montant final ;
- les événements économiques et politiques peuvent influencer la paire USD/RUB ;
- pour un calcul exact, consultez un cours récent et les conditions du prestataire choisi.
Au fond, convertir 1 dollar en roubles est une opération arithmétique simple. Comprendre ce que le chiffre recouvre demande un peu plus d’attention : il faut regarder l’heure, le contexte et les conditions de l’échange. Une fois ces repères en place, le taux cesse d’être un nombre mystérieux et devient un outil pour mieux préparer ses dépenses, ses paiements ou ses projets.