


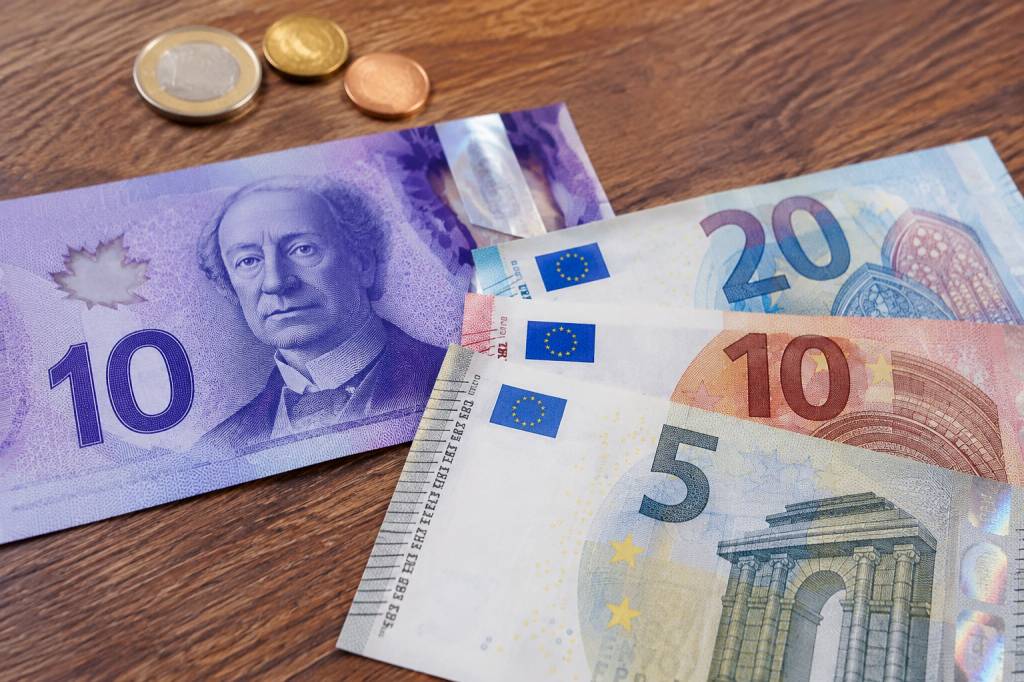
Dix dollars canadiens, ce n’est pas une fortune — mais une fois convertis en euros, ils peuvent payer un café, compléter un petit achat ou donner une idée concrète du coût d’un séjour au Canada. À combien correspondent-ils exactement ? La réponse dépend du taux de change du jour, qui évolue au fil des marchés. À titre indicatif, si un dollar canadien vaut environ 0,64 euro, 10 CAD représentent près de 6,40 EUR.
Ce montant est une estimation, et non une valeur fixe. Le taux appliqué par une banque, un bureau de change ou un service de paiement peut aussi différer du taux affiché sur un convertisseur. Voici comment comprendre la conversion, calculer le montant rapidement et éviter que les frais ne grignotent votre petite somme.
10 CAD en EUR : le montant à retenir
Avec un taux indicatif de 1 CAD = 0,64 EUR, le calcul est simple : 10 × 0,64 = 6,40. Dix dollars canadiens valent donc environ 6,40 euros.
Le taux variant constamment, le résultat peut être légèrement différent au moment où vous faites la conversion. Si le dollar canadien s’échange à 0,63 euro, 10 CAD donnent 6,30 EUR. S’il atteint 0,65 euro, ils valent 6,50 EUR. Pour une somme de dix dollars, l’écart reste modeste, mais il devient plus visible dès que le montant augmente.
Gardez donc en tête une estimation facile à retenir : 10 CAD correspondent généralement à un peu plus de 6 euros, selon le taux du moment. Pour connaître le montant exact d’une opération, consultez le taux proposé par l’organisme qui effectuera réellement le change.
Comment calculer la conversion de dollars canadiens en euros ?
Pour passer des dollars canadiens aux euros, il suffit de multiplier le montant en dollars par le taux de change CAD-EUR. Si le taux est de 0,64, chaque dollar canadien équivaut à 64 centimes d’euro.
La formule est la suivante :
-
Montant en euros = montant en dollars canadiens × taux de change
-
Pour 10 CAD au taux de 0,64 : 10 × 0,64 = 6,40 EUR
-
Pour 50 CAD au même taux : 50 × 0,64 = 32 EUR
-
Pour 100 CAD au même taux : 100 × 0,64 = 64 EUR
La conversion inverse fonctionne autrement. Pour retrouver une valeur en dollars canadiens à partir d’un montant en euros, il faut diviser les euros par le taux CAD-EUR. Ainsi, avec un taux de 0,64, 20 euros correspondent à environ 31,25 dollars canadiens : 20 ÷ 0,64 = 31,25.
Cette distinction entre multiplication et division évite une erreur fréquente. Si vous êtes au Canada et que vous voulez savoir combien coûte en euros un article affiché à 10 CAD, multipliez par le taux. Si vous disposez de 10 euros et cherchez leur valeur en dollars canadiens, divisez plutôt par le taux.
Pourquoi le taux change-t-il ?
Le taux de change exprime la valeur d’une monnaie par rapport à une autre. Le dollar canadien, souvent surnommé le « huard » en référence à l’oiseau représenté sur certaines pièces, varie notamment selon la situation économique, les décisions des banques centrales et les échanges internationaux.
Le Canada est un grand pays exportateur de ressources naturelles. Les variations du prix du pétrole et d’autres matières premières peuvent donc influencer la valeur de sa monnaie. Les perspectives économiques, les taux d’intérêt et la demande des investisseurs jouent également leur rôle. De l’autre côté de l’Atlantique, l’évolution de l’économie européenne et les décisions de la Banque centrale européenne participent aussi au rapport entre le dollar canadien et l’euro.
Ces facteurs ne se traduisent pas forcément par un mouvement spectaculaire d’un jour à l’autre. Mais le taux peut évoluer assez pour modifier le montant reçu, surtout quand on convertit plusieurs centaines ou milliers de dollars. Pour 10 CAD, quelques variations de centimes ne bouleversent pas le budget d’un voyageur ; pour une facture importante, mieux vaut vérifier le taux au moment de payer.
Le taux affiché n’est pas toujours celui que vous obtenez
Le taux consulté sur un moteur de recherche ou un convertisseur correspond souvent à un taux de référence, parfois appelé taux moyen du marché. Il sert de repère pour comparer les monnaies. Pourtant, le montant réellement crédité sur votre compte peut être inférieur.
La différence vient notamment de la marge appliquée par l’intermédiaire. Une banque ou un bureau de change peut proposer un taux moins favorable que le taux de référence. Certains prestataires ajoutent aussi des frais fixes ou un pourcentage sur la transaction. Le coût peut être discret : aucun frais n’apparaît clairement, mais le taux proposé intègre déjà une marge.
Avant de convertir une somme, regardez donc le montant final reçu plutôt que le seul taux annoncé. Une offre présentée comme « sans frais » n’est pas nécessairement la moins chère si son taux de change est moins avantageux. Pour 10 CAD, la différence peut ne représenter que quelques centimes. Sur plusieurs opérations, elle finit toutefois par compter.
Exemple concret : un achat de 10 dollars au Canada
Imaginez que vous achetiez un livre affiché à 10 CAD dans une librairie de Montréal. Au taux indicatif de 0,64, son prix équivaut à environ 6,40 EUR. Si vous payez avec une carte bancaire, votre banque convertira la somme selon les conditions prévues dans votre contrat.
Elle peut appliquer le taux du réseau de paiement à la date de traitement, ajouter une commission de change ou facturer des frais distincts. Le montant débité ne sera donc pas toujours exactement de 6,40 euros. Il peut aussi y avoir un léger décalage entre le jour de l’achat et celui où l’opération apparaît sur votre relevé.
Autre détail à ne pas oublier : le prix affiché dans un magasin canadien peut être présenté hors taxes. Les taxes de vente sont ajoutées au moment du paiement et varient selon la province et le territoire. Un article étiqueté 10 CAD peut ainsi coûter davantage à la caisse. Le taux de change n’est alors qu’une partie de l’histoire : pour estimer le prix réel, il faut tenir compte des taxes locales et des éventuels frais de carte.
Convertir avant un voyage ou un achat en ligne
Pour préparer un séjour au Canada, convertir quelques montants courants permet de se représenter les prix sans sortir sa calculatrice à chaque achat. À titre d’exemple, avec un taux de 0,64 euro pour un dollar canadien :
-
10 CAD représentent environ 6,40 EUR.
-
25 CAD représentent environ 16 EUR.
-
50 CAD représentent environ 32 EUR.
-
100 CAD représentent environ 64 EUR.
Ces repères sont utiles pour comparer rapidement un repas, un trajet ou un souvenir. Ils ne remplacent pas le calcul au taux réel, mais ils donnent une boussole. Pour un budget plus précis, vérifiez le taux proposé par votre banque et renseignez-vous sur les frais liés aux paiements à l’étranger et aux retraits.
Lors d’un paiement par carte, le terminal peut parfois vous proposer de payer en euros plutôt qu’en dollars canadiens. Cette option porte le nom de conversion dynamique de devise. Elle semble pratique, car le montant apparaît immédiatement dans votre monnaie, mais le taux utilisé peut être moins intéressant que celui de votre banque. Comparez les deux possibilités lorsque les informations sont clairement affichées ; dans de nombreux cas, payer dans la monnaie locale permet d’éviter cette conversion supplémentaire.
Où vérifier le taux CAD-EUR ?
Un convertisseur en ligne permet d’obtenir rapidement une estimation. Les sites de banques centrales, les banques commerciales et les services de paiement publient également des informations sur les taux de change. Pour une transaction réelle, le plus pertinent reste toutefois de consulter l’application ou la grille tarifaire de l’organisme qui traitera le paiement.
Avant de vous fier à un chiffre, vérifiez trois éléments :
-
La date et l’heure du taux : la valeur peut changer depuis votre dernière consultation.
-
Le type de taux affiché : il peut s’agir d’un taux indicatif, et non du taux réellement appliqué.
-
Les frais associés : une commission ou une marge peut modifier le montant final.
Si vous comparez plusieurs solutions, faites-le sur un même montant. Demandez-vous combien d’euros vous recevrez effectivement pour 10, 100 ou 500 dollars canadiens, frais compris. C’est ce résultat qui permet de comparer honnêtement une carte, un virement ou un bureau de change.
Une petite somme, un bon repère pour comprendre le change
La conversion de 10 CAD en EUR est un exercice simple, mais elle révèle un principe essentiel : un taux de change n’est jamais une constante gravée dans le marbre. Avec une estimation de 0,64 euro pour un dollar canadien, dix dollars donnent environ 6,40 euros. Le chiffre exact dépendra du cours du jour et des conditions de l’opération.
Pour une somme modeste, il est rarement utile de chercher à gagner le dernier centime. En revanche, prendre l’habitude de vérifier les frais et de distinguer le taux indicatif du taux réellement appliqué est précieux, que l’on achète un livre à Montréal ou que l’on prépare un séjour de l’autre côté de l’Atlantique. Quelques secondes de vérification suffisent souvent à éviter une mauvaise surprise au moment de régler.