1 eur en usd : quel est le taux de conversion actuel ?
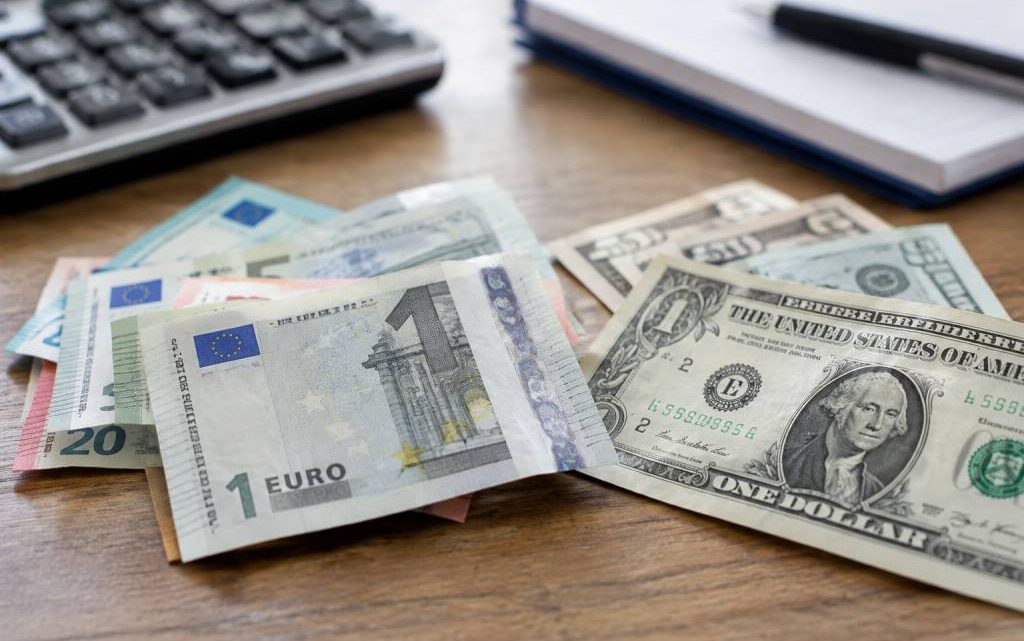
Vous préparez un voyage à New York, vous achetez un objet sur un site américain ou vous recevez un paiement en dollars ? Une question arrive vite : combien vaut un euro en dollars aujourd’hui ? Le taux de change évolue en permanence, parfois de façon discrète, parfois au gré d’une annonce économique qui fait bouger les marchés. Il n’existe donc pas de chiffre universel valable à toute heure et dans tous les bureaux de change.
Pour connaître le montant exact au moment où vous lisez cet article, consultez un convertisseur de devises actualisé ou le taux de référence publié par la Banque centrale européenne. À titre d’exemple, si un euro vaut 1,08 dollar, alors 1 euro correspond à 1,08 dollar. Ce chiffre sert ici uniquement à illustrer le calcul : il ne constitue pas un cours en temps réel.
Combien vaut 1 euro en dollars américains ?
Le taux euro-dollar indique combien de dollars américains vous pouvez obtenir en échange d’un euro. Il est généralement présenté sous la forme « EUR/USD ». Si le cours affiché est de 1,08, cela signifie qu’un euro vaut 1,08 dollar, avant les éventuels frais appliqués par une banque, une carte de paiement ou un bureau de change.
Cette petite précision compte. Le taux affiché sur un convertisseur est souvent un taux de marché, utile pour suivre les variations et estimer une somme. Mais le montant réellement crédité sur votre compte ou remis au guichet peut être différent. Le prestataire ajoute parfois une commission ou applique un cours moins avantageux. Deux conversions effectuées au même moment peuvent donc donner des résultats distincts.
En pratique, le taux répond à une question simple : quelle quantité de dollars vaut mon euro ? Si le taux monte, l’euro achète davantage de dollars. S’il baisse, il en achète moins. Pour un voyageur, la différence peut se faire sentir sur le prix d’un repas, d’une nuit d’hôtel ou d’une paire de chaussures repérée en ligne.
Comment convertir des euros en dollars ?
Le calcul est facile : multipliez le montant en euros par le taux de change. Prenons le taux fictif de 1,08 dollar pour un euro. Avec 1 euro, vous obtenez 1,08 dollar ; avec 10 euros, 10,80 dollars ; avec 100 euros, 108 dollars, avant frais.
La formule est la suivante : montant en euros × taux euro-dollar = montant en dollars. Ainsi, pour un achat de 75 euros au taux illustratif de 1,08, le calcul donne 75 × 1,08, soit 81 dollars. À l’inverse, si vous connaissez le montant en dollars et souhaitez l’estimer en euros, divisez ce montant par le taux. Une dépense de 81 dollars représenterait alors 75 euros, toujours avec cet exemple théorique et sans tenir compte des frais.
Un conseil tout simple : vérifiez le sens de la conversion avant de valider une opération. Sur certains outils, vous pouvez choisir la devise de départ et celle d’arrivée. Une inversion entre euro et dollar transforme vite une estimation raisonnable en calcul fantaisiste.
Pourquoi le taux change-t-il au fil de la journée ?
Les monnaies s’échangent sur les marchés internationaux, où leur valeur varie en fonction de l’offre, de la demande et des anticipations. Le cours euro-dollar peut évoluer après la publication d’indicateurs économiques, une décision de banque centrale ou un événement politique. Les marchés réagissent aussi aux perspectives de croissance, à l’inflation et aux taux d’intérêt.
Les décisions de la Banque centrale européenne et de la Réserve fédérale américaine retiennent particulièrement l’attention. Si les investisseurs pensent que les taux d’intérêt américains resteront plus élevés que ceux de la zone euro, ils peuvent privilégier le dollar. À l’inverse, des perspectives plus favorables en Europe peuvent soutenir l’euro. Ce mécanisme n’est pas une règle automatique : les marchés intègrent de nombreux éléments et réagissent parfois de manière inattendue.
À cela s’ajoute un facteur très humain : les attentes. Les investisseurs ne regardent pas seulement les chiffres déjà publiés ; ils tentent aussi d’anticiper la suite. Un indicateur peut donc être bon en apparence, mais entraîner une baisse de la devise si le marché espérait mieux. Les monnaies ont parfois le sens du suspense.
Taux de référence et taux réellement payé : quelle différence ?
Le taux de référence, que l’on peut consulter auprès de la Banque centrale européenne ou sur un convertisseur financier, permet de suivre la valeur des devises. Il est utile pour comparer, faire une estimation ou comprendre l’évolution du marché. Il ne correspond pas nécessairement au taux proposé lors d’un paiement ou d’un retrait.
Une banque peut ajouter une marge au taux de marché, facturer des frais fixes ou appliquer une commission proportionnelle au montant. Un bureau de change peut également afficher un cours d’achat différent de son cours de vente. Dans un aéroport, où les voyageurs ont parfois peu d’alternatives, les conditions peuvent être moins favorables qu’en ligne ou dans une agence située en ville.
Avant de convertir, regardez le montant final plutôt que le seul chiffre mis en avant. Une offre annoncée « sans commission » n’est pas forcément la moins chère si le taux appliqué est moins intéressant. À l’inverse, une petite commission transparente peut parfois accompagner un cours plus avantageux. Le bon réflexe consiste à comparer le coût total de l’opération.
Un exemple concret pour préparer un voyage
Imaginons que vous partiez quelques jours à Chicago et que vous prévoyiez un budget de 600 euros. Avec un taux fictif de 1,08, ce budget correspondrait à 648 dollars avant frais. Si le prestataire applique un taux moins favorable de 1,04, vous recevrez plutôt 624 dollars, toujours avant une éventuelle commission. L’écart atteint 24 dollars : de quoi payer quelques repas ou plusieurs trajets en transport.
Cette estimation aide à préparer un budget, mais elle ne doit pas être prise pour une promesse. Le taux peut changer entre le moment où vous réservez un séjour et celui où vous payez. Si vous avez besoin d’une somme précise, vérifiez le cours et les frais juste avant l’opération, puis gardez une petite marge pour les dépenses imprévues.
Pour les achats en ligne, soyez tout aussi attentif. Un site américain peut proposer de vous facturer directement en euros. Cette option paraît confortable, car le montant semble immédiatement clair. Pourtant, le taux de conversion choisi par le commerçant ou son prestataire peut être moins avantageux que celui appliqué par votre carte. Comparez les deux possibilités et vérifiez les conditions de votre banque.
Quelques réflexes pour éviter les mauvaises surprises
Lors d’un paiement par carte, le terminal peut vous proposer de régler en euros plutôt qu’en dollars. Cette conversion immédiate, parfois appelée conversion dynamique, affiche le montant dans votre devise habituelle. Elle peut sembler rassurante, mais son taux n’est pas nécessairement compétitif. Payer dans la devise locale, ici le dollar, permet souvent de laisser la conversion au réseau de paiement ou à votre banque. Vérifiez toutefois les conditions de votre carte : elles varient selon les établissements.
Où vérifier le taux euro-dollar du jour ?
Pour une estimation rapide, vous pouvez utiliser un convertisseur de devises en ligne. Pour consulter un cours de référence, la Banque centrale européenne publie des taux indicatifs. La Banque de France propose également des informations sur les devises. Ces références sont utiles pour comprendre le marché, mais elles ne remplacent pas le tarif de votre prestataire au moment de l’opération.
Comparez toujours des informations relevées à des moments proches. Un cours consulté le matin et une offre reçue le soir ne reflètent pas nécessairement la même situation. Pensez également à vérifier la date de mise à jour du convertisseur : un chiffre exact hier peut déjà avoir changé aujourd’hui.
Pour retenir l’essentiel, 1 euro correspond au nombre de dollars indiqué par le taux EUR/USD en vigueur au moment de la conversion. Multipliez le montant en euros par ce taux pour obtenir une estimation en dollars, puis vérifiez les frais et le cours réellement appliqué. Le chiffre affiché sur un outil en ligne donne un repère précieux, mais le montant final dépend toujours du service utilisé.
Avant un achat, un retrait ou un départ en voyage, prenez donc quelques secondes pour comparer. C’est peu de temps pour éviter qu’une conversion de devises ne grignote discrètement votre budget.