1 USD en euros : quel est le taux de conversion aujourd’hui ?
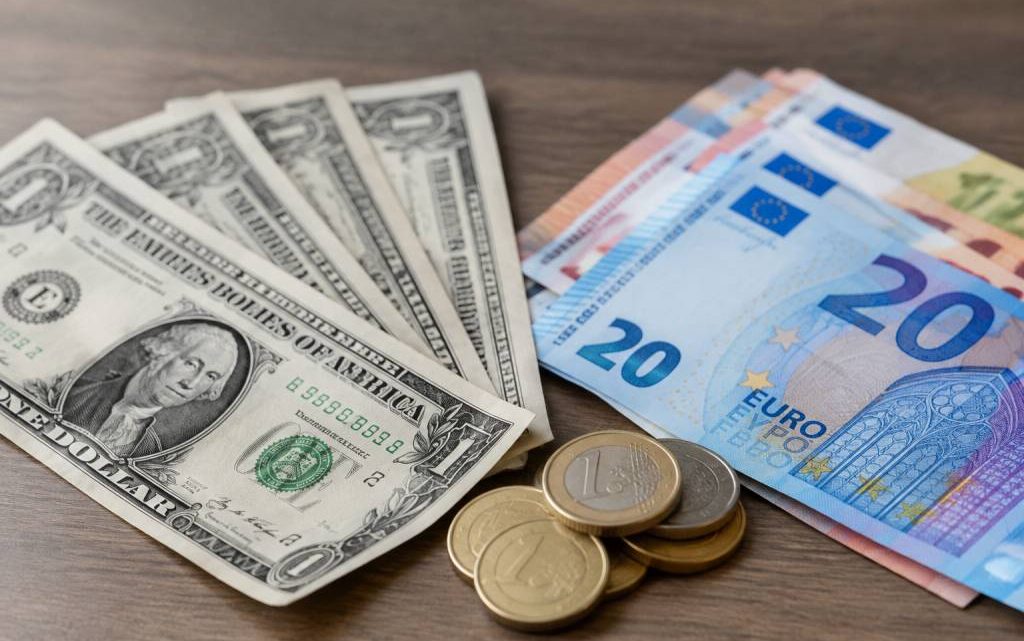
La question paraît simple : combien vaut un dollar américain en euros aujourd’hui ? Pourtant, le chiffre change au fil des heures. Le taux de change évolue sur les marchés, et le montant réellement reçu dépend aussi de l’établissement utilisé, des frais et de la méthode de paiement. Pour connaître le cours exact au moment où vous lisez ces lignes, consultez un convertisseur actualisé ou le taux affiché par votre banque. Sans accès à une cotation en temps réel, mieux vaut ne pas avancer un chiffre qui pourrait déjà être dépassé.
Le principe, lui, ne change pas : pour convertir des dollars en euros, on multiplie le montant en dollars par le taux USD/EUR du moment. Si un dollar vaut, par exemple, 0,92 euro, alors 1 USD correspond à 0,92 €. Ce chiffre est un exemple de calcul, pas une cotation du jour. Une variation de quelques centimes peut sembler minime, mais elle devient plus visible lorsqu’on échange une somme importante ou qu’on règle plusieurs achats.
Quel est le taux de conversion aujourd’hui ?
Le taux à rechercher est celui qui indique combien d’euros s’obtiennent pour un dollar américain. Il est souvent noté « USD vers EUR », « USD/EUR » ou « dollar en euro ». Attention à ne pas le confondre avec le cours inverse, « EUR/USD », qui indique combien de dollars correspondent à un euro. Les deux valeurs sont liées, mais elles ne s’écrivent pas de la même manière : inverser le sens du calcul peut fausser le résultat.
Pour connaître le cours du jour, vérifiez une source qui actualise ses données, comme un convertisseur en ligne, le site de votre banque ou une application financière. Les cours affichés par les convertisseurs sont généralement des taux de référence. Ils donnent un bon repère, mais ne garantissent pas que vous obtiendrez exactement ce montant lors d’un retrait, d’un paiement ou d’un échange en espèces.
Un taux varie en continu pendant les périodes d’ouverture des marchés. Il peut donc différer entre deux consultations, parfois même à quelques minutes d’intervalle. Le week-end et les jours fériés, certains services appliquent un taux de référence antérieur ou ajoutent une marge. Pour une opération importante, vérifiez le montant final juste avant de valider.
Comment calculer la valeur d’un dollar en euros ?
La formule est directe :
-
Montant en euros = montant en dollars × taux USD/EUR.
-
Montant en dollars = montant en euros ÷ taux USD/EUR.
Imaginons que le taux affiché soit de 0,92 euro pour un dollar. Avec 1 USD, vous obtiendriez 0,92 €. Avec 10 USD, le calcul donnerait 9,20 €, avant les frais éventuels. Pour 100 USD, le montant théorique serait de 92 €. Encore une fois, 0,92 est ici une valeur d’illustration : il faut remplacer cet exemple par le taux actualisé au moment de l’opération.
Vous pouvez aussi raisonner à partir d’un prix. Un article vendu 35 dollars reviendrait à 32,20 euros avec ce même taux d’exemple. Mais si le vendeur facture dans une autre devise ou si votre carte applique une commission, le montant débité peut être supérieur. Le résultat du calcul fournit donc une estimation, pas toujours le prix final.
Pourquoi le taux affiché n’est-il pas toujours celui que vous payez ?
Le cours de référence représente la valeur du dollar par rapport à l’euro sur le marché des changes. Lorsque vous effectuez une opération concrète, un intermédiaire intervient : banque, réseau de carte bancaire, bureau de change ou service de transfert. Chacun peut appliquer sa propre marge, des frais fixes ou une commission calculée en pourcentage.
Deux offres peuvent donc afficher le même cours général tout en aboutissant à des montants différents. L’une peut proposer un taux légèrement moins favorable sans frais annoncés ; l’autre peut afficher un taux proche du marché, puis facturer une commission. Pour comparer correctement, regardez surtout combien d’euros seront effectivement reçus ou combien votre compte sera réellement débité.
Avant de valider une conversion, vérifiez notamment :
-
le taux appliqué à la transaction ;
-
les frais fixes et les commissions ;
-
l’éventuel supplément appliqué le week-end ou hors des heures de marché ;
-
la devise dans laquelle le commerçant demande le paiement ;
-
le montant final indiqué avant confirmation.
Un exemple concret en voyage
Vous êtes à New York et payez un repas affiché à 48 dollars. Votre téléphone vous indique, à titre d’exemple, un taux de 0,92 euro pour un dollar. Le prix théorique est alors de 44,16 €. Si vous payez avec une carte dont le taux est moins avantageux, ou qui facture des frais à l’étranger, le débit réel sera plus élevé.
Le terminal de paiement peut parfois vous proposer de régler directement en euros. Cette option semble rassurante : le prix est immédiatement lisible. Pourtant, la conversion est alors réalisée par le commerçant ou son prestataire, et le taux proposé peut être moins intéressant que celui de votre banque. Comparez les options et, si vous connaissez les conditions de votre carte, choisissez la devise qui vous est la plus avantageuse. Dans bien des cas, payer dans la devise locale permet à votre banque ou au réseau de carte d’effectuer la conversion, mais les frais de votre contrat restent à vérifier.
Pour un achat ponctuel, l’écart peut ne représenter que quelques dizaines de centimes. Sur une semaine de vacances, avec l’hôtel, les repas et les transports, la différence finit par compter. Un petit contrôle avant le départ peut éviter les mauvaises surprises au retour, quand le relevé bancaire transforme les souvenirs en calcul mental.
Pourquoi le dollar monte-t-il ou baisse-t-il face à l’euro ?
Le cours USD/EUR dépend de l’offre et de la demande de devises. Les investisseurs observent notamment la situation économique des États-Unis et de la zone euro, les décisions des banques centrales, l’inflation, l’emploi et les perspectives de croissance. Les événements politiques ou les périodes d’incertitude peuvent aussi influencer les échanges : certains acteurs cherchent alors à placer leur argent dans des monnaies qu’ils jugent plus sûres.
Les taux d’intérêt jouent également un rôle. Quand les rendements proposés dans un pays deviennent plus attractifs, sa monnaie peut être davantage recherchée. Mais le marché ne réagit pas seulement aux décisions déjà prises : il anticipe aussi celles qui pourraient venir. Une annonce conforme aux attentes peut avoir peu d’effet, tandis qu’une surprise économique peut provoquer un mouvement rapide.
Il n’existe donc pas de taux « naturel » qui resterait stable dans le temps. Le cours est le résultat d’un équilibre mouvant, observé à un instant précis. Cette fluctuation est normale, même si elle peut dérouter lorsqu’on veut simplement connaître le prix d’un billet d’avion ou d’un achat en ligne.
Convertir un achat en ligne sans mauvaise surprise
Sur un site américain, le prix est souvent indiqué en dollars, mais le montant final dépend du parcours de paiement. Ajoutez à la conversion les éventuels frais de votre carte et, pour un produit expédié depuis l’étranger, les taxes ou frais d’importation susceptibles de s’appliquer. Le prix affiché sur la page produit ne raconte donc pas toujours toute l’histoire.
Avant de payer, prenez quelques instants pour :
-
convertir le prix avec un taux récent, afin d’obtenir un ordre de grandeur ;
-
consulter les frais prévus par votre banque ou votre carte ;
-
vérifier si le site permet de choisir entre dollars et euros ;
-
examiner le récapitulatif final avant de confirmer l’achat.
Si le site affiche directement un prix en euros, vérifiez malgré tout le montant débité. La conversion intégrée peut comporter une marge, et le prix en euros n’est pas nécessairement plus avantageux. Une comparaison rapide avec le taux de référence permet de repérer un écart important.
Quelle source consulter pour le cours du jour ?
Un convertisseur en ligne est pratique pour obtenir une estimation rapide. Les sites de banques centrales et les services financiers reconnus peuvent également fournir des cours de référence. Pour savoir ce que vous paierez réellement, la source la plus pertinente reste toutefois celle qui exécutera l’opération : votre banque, votre carte ou le service de transfert utilisé.
Regardez toujours l’heure de mise à jour et le sens de conversion. Une page peut afficher le cours inverse, un taux indicatif ou une donnée qui n’est pas actualisée en continu. Si vous comparez plusieurs outils, assurez-vous qu’ils indiquent tous le nombre d’euros pour un dollar, et non le nombre de dollars pour un euro.
À retenir avant de convertir des dollars
Pour savoir combien vaut 1 USD en euros aujourd’hui, consultez un taux actualisé et vérifiez qu’il s’agit bien de la conversion dollar vers euro. Multipliez ensuite la somme en dollars par ce taux pour obtenir une estimation. Enfin, tenez compte des frais et de la marge de l’intermédiaire : ce sont eux qui déterminent le montant réellement reçu ou débité.
Le taux du jour est un repère utile, pas une promesse de prix. Pour une petite dépense, quelques centimes d’écart ne changeront peut-être pas votre journée. Pour un voyage, un virement ou un achat conséquent, comparer le coût final peut en revanche faire une vraie différence.