1 CHF en € : quel est le taux de conversion actuel ?
Un franc suisse vaut-il un euro, un peu plus, ou un peu moins ? La réponse tient en un chiffre qui bouge chaque jour au gré des marchés. À titre de repère, on peut retenir qu’1 CHF correspond souvent à environ 1,05 €, mais ce montant est indicatif : le taux exact dépend de la date, de l’heure et du service utilisé pour effectuer le change. Pour une conversion au centime près, il faut donc consulter un convertisseur en temps réel ou le taux appliqué par sa banque.
Cette petite différence peut sembler anodine. Pourtant, lors d’un séjour en Suisse, d’un achat en ligne ou d’un virement, elle change le montant réellement débité. Voici comment lire le taux CHF/EUR, calculer une conversion et éviter les frais qui se glissent parfois dans l’opération.
Combien vaut 1 franc suisse en euros ?
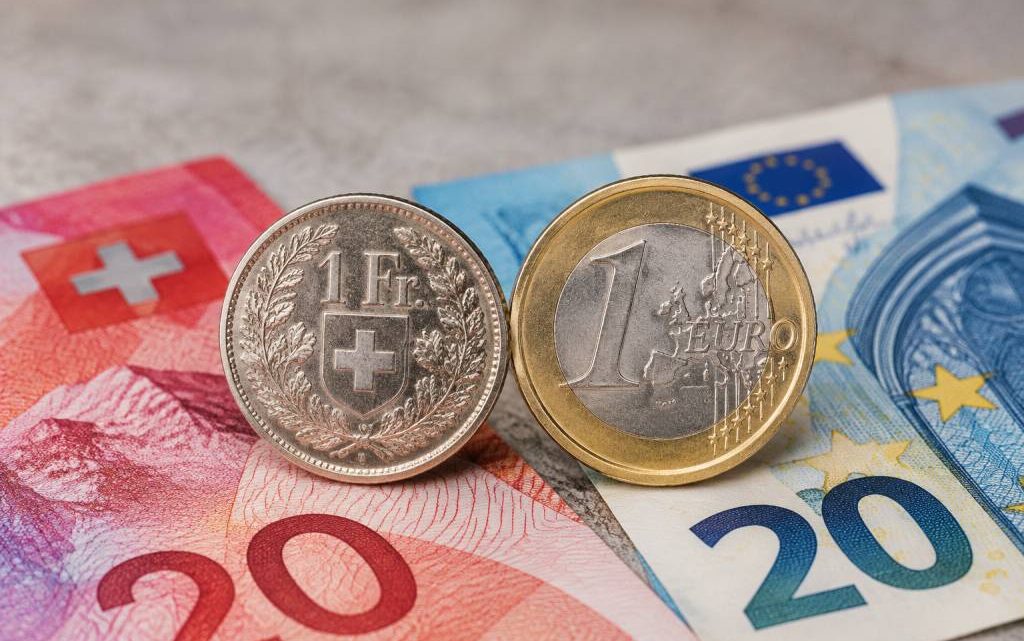
Le franc suisse, abrégé CHF, est la monnaie officielle de la Suisse. L’euro, noté EUR, est utilisé dans une grande partie de l’Union européenne. Leur valeur respective fluctue sur le marché des changes : le taux de conversion n’est donc pas fixe et peut évoluer d’un jour à l’autre, parfois même au cours d’une même journée.
Si le taux indicatif est de 1 CHF = 1,05 €, un franc suisse permet d’obtenir environ un euro et cinq centimes avant frais éventuels. Dans l’autre sens, 1 € vaut alors près de 0,95 CHF. Ces deux chiffres sont réciproques : pour passer du franc à l’euro, on multiplie par le taux CHF/EUR ; pour passer de l’euro au franc, on utilise le taux inverse.
Gardez toutefois à l’esprit qu’un taux affiché sur un moteur de recherche ou un convertisseur est généralement un taux de référence. Il sert à comprendre la valeur des monnaies, mais ne garantit pas que votre banque, votre bureau de change ou votre carte bancaire vous proposera exactement le même montant.
Quelques conversions pour se repérer
Avec le taux d’exemple de 1 CHF = 1,05 €, le calcul est simple : il suffit de multiplier le montant en francs suisses par 1,05. Voici ce que cela donne, avant toute commission ou marge de change :
- 1 CHF correspond à environ 1,05 € ;
- 10 CHF correspondent à environ 10,50 € ;
- 50 CHF correspondent à environ 52,50 € ;
- 100 CHF correspondent à environ 105 € ;
- 500 CHF correspondent à environ 525 €.
Ces sommes sont des exemples, pas une cotation garantie. Si le taux évolue, le résultat change lui aussi. À 1,03 €, 100 CHF donnent 103 € ; à 1,07 €, ils en donnent 107. Sur un café, l’écart reste modeste. Sur un séjour, un achat coûteux ou un transfert important, il devient plus visible.
Pour effectuer le calcul vous-même, retenez cette formule : montant en CHF × taux de conversion = montant en euros. Ainsi, pour une facture de 240 CHF avec un taux de 1,05, le calcul est 240 × 1,05, soit 252 €. Il faudra ensuite tenir compte des éventuels frais appliqués par l’intermédiaire choisi.
Pourquoi le taux change-t-il ?
Les monnaies se négocient sur les marchés des changes, où leur valeur varie selon l’offre et la demande. Les annonces économiques, les décisions des banques centrales, l’inflation, les perspectives de croissance et les événements internationaux peuvent influencer les cours. Une monnaie n’est pas une étiquette immobile : elle ressemble plutôt à une boussole sensible aux mouvements de l’économie mondiale.
Le franc suisse est souvent considéré comme une monnaie refuge. En période d’incertitude, certains investisseurs cherchent à placer leur argent dans des actifs jugés plus stables, ce qui peut soutenir la demande de francs suisses. Cela ne signifie pas que son cours monte systématiquement dès qu’une crise apparaît : les marchés réagissent à plusieurs facteurs à la fois, et la Banque nationale suisse peut également agir sur sa politique monétaire.
La valeur relative du franc dépend aussi de celle de l’euro. Un taux CHF/EUR ne raconte donc pas seulement l’histoire de la Suisse : il reflète le rapport entre deux monnaies, chacune influencée par la situation économique et les choix de politique monétaire de sa zone.
Taux indicatif et taux réellement payé : quelle différence ?
Un convertisseur en ligne affiche généralement un taux de marché ou un taux de référence. C’est un bon outil pour estimer la valeur d’une somme. Mais lorsque vous changez réellement de l’argent, le montant reçu peut être inférieur. Le prestataire peut intégrer une marge dans le taux, facturer une commission ou appliquer les deux.
Imaginez que le taux de référence soit de 1 CHF = 1,05 €. Si un service vous propose 1 CHF = 1,02 €, l’écart est intégré au taux : pour 100 CHF, vous obtiendrez 102 € plutôt que 105 €, avant même de considérer d’autres frais. Une commission fixe peut, elle, être particulièrement pénalisante pour une petite opération.
Pour comparer les offres, ne regardez donc pas uniquement la mention « sans frais ». Demandez-vous plutôt : combien d’euros arriveront réellement sur mon compte ou dans ma main pour la somme de départ ? C’est le montant final qui permet une comparaison juste.
Changer des francs suisses avant un voyage
Si vous préparez un séjour en Suisse, vous n’êtes pas obligé de convertir tout votre budget avant de partir. Les cartes bancaires sont largement acceptées, notamment dans les villes et les zones touristiques. Avoir quelques francs en espèces peut toutefois être pratique pour de petites dépenses, certains commerces ou des lieux où le paiement par carte est moins commode.
Avant le départ, vérifiez les conditions de votre carte : frais de paiement à l’étranger, frais de retrait et taux de conversion appliqué. Selon votre contrat, chaque paiement en CHF peut entraîner une commission. Une carte adaptée aux voyages peut réduire ces coûts, mais ses conditions varient d’un établissement à l’autre.
Au distributeur ou au terminal de paiement, une question peut apparaître : souhaitez-vous payer en francs suisses ou en euros ? Dans la plupart des cas, choisir la monnaie locale, ici le franc suisse, permet d’éviter la conversion proposée par le commerçant ou le distributeur. Cette conversion dite « dynamique » peut appliquer un taux moins favorable. Votre banque effectuera alors la conversion selon les conditions prévues par votre carte.
Ce choix ne garantit pas toujours l’absence de frais : il évite surtout de laisser le terminal décider du taux à votre place. Pensez à vérifier ensuite le montant réellement débité sur votre relevé.
Les achats en ligne en CHF
Un site suisse peut afficher ses prix en francs, même s’il livre en France ou dans un autre pays de la zone euro. Avant de payer, vérifiez la monnaie de facturation. Un prix de 180 CHF peut sembler proche de 180 €, mais avec un taux indicatif de 1,05, il représente plutôt 189 € avant frais. La différence mérite d’être intégrée au budget, surtout pour un achat important.
Examinez aussi les frais de livraison, les taxes et les éventuels droits liés à l’importation. La conversion monétaire n’est qu’une partie du coût final. Le prix affiché en CHF ne permet pas, à lui seul, de savoir combien l’achat vous coûtera une fois livré.
Certains sites proposent de régler directement en euros. Cette option est pratique, mais le taux utilisé par le marchand n’est pas nécessairement le plus intéressant. Comparez le montant en euros proposé avec l’estimation obtenue au taux de référence, puis vérifiez les conditions de votre carte. Quelques secondes de comparaison peuvent éviter une mauvaise surprise au relevé bancaire.
Virements et transferts entre la Suisse et la zone euro
Pour envoyer de l’argent de Suisse vers un compte en euros, ou dans le sens inverse, le taux n’est qu’un élément du coût total. Il faut également tenir compte des frais de transfert, des frais éventuels des banques intermédiaires et de la marge de change. Selon le service utilisé, ces coûts sont annoncés séparément ou intégrés au taux proposé.
Avant de valider, comparez le montant qui sera envoyé avec celui que le bénéficiaire recevra. Cette information est plus parlante que la seule promesse d’un taux avantageux. Pour un transfert régulier, même une petite différence répétée plusieurs fois par an peut finir par compter.
Il peut être tentant d’attendre une hausse du franc pour convertir une somme importante. Mais prévoir précisément l’évolution des monnaies est difficile, même pour les professionnels. Si le paiement est urgent, la certitude du montant reçu peut être plus utile que l’espoir de gagner quelques euros en repoussant l’opération.
Les bons réflexes pour obtenir une conversion plus avantageuse
- Consultez un taux en temps réel juste avant l’opération, car un chiffre vu plusieurs jours auparavant peut déjà être dépassé.
- Comparez le montant final reçu, et pas seulement le taux affiché ou la mention « sans frais ».
- Vérifiez les commissions de votre banque et les conditions de votre carte avant de voyager.
- Lors d’un paiement en Suisse, privilégiez généralement le règlement en CHF plutôt qu’une conversion immédiate en euros proposée par le terminal.
- Pour un achat ou un transfert important, faites une simulation complète avant de confirmer.
- Conservez la confirmation de l’opération et contrôlez le montant débité ou crédité.
Il n’est pas nécessaire de suivre les marchés toute la journée pour convertir quelques dizaines de francs. En revanche, pour une somme élevée, comparer plusieurs prestataires peut valoir la peine. Le bon choix dépend du montant, de l’urgence et des frais associés : le taux le plus séduisant à première vue n’est pas toujours celui qui laisse le plus d’euros dans votre poche.
Le repère à retenir
Pour estimer rapidement une somme, vous pouvez retenir, à titre indicatif, qu’1 CHF vaut autour de 1,05 €. Multipliez le montant en francs suisses par le taux du jour pour obtenir une estimation en euros, puis vérifiez les frais et la marge appliqués par le service choisi.
Un taux évolue, mais la méthode reste la même : consulter une cotation récente, calculer le montant, puis regarder ce que vous recevrez réellement. Que vous prépariez une escapade au bord du Léman, régliez une facture ou achetiez un produit suisse, ces trois réflexes rendent la conversion beaucoup plus lisible — et votre budget un peu moins mystérieux.