1 shekel en euro : taux de change et conversion en euros
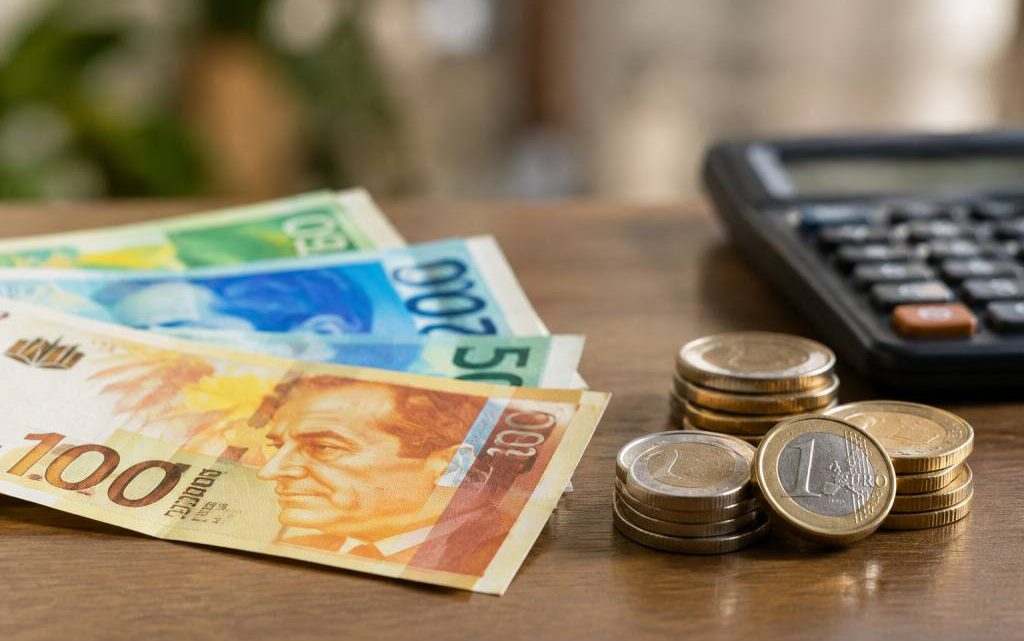
Un prix affiché en shekels peut sembler mystérieux lorsqu’on prépare un voyage, qu’on reçoit un paiement depuis Israël ou qu’on compare des tarifs en ligne. Pourtant, convertir cette somme en euros est simple dès qu’on connaît le taux de change — et les frais qui peuvent s’y ajouter. Alors, combien vaut 1 shekel en euro ? La réponse dépend du cours du jour, mais aussi de la façon dont vous effectuez la conversion.
1 shekel en euro : le principe de la conversion
Le shekel israélien, dont le code international est ILS, est la monnaie utilisée en Israël. Son nom officiel est le nouveau shekel israélien. L’euro, lui, est identifié par le code EUR. Pour passer d’une monnaie à l’autre, il faut appliquer le taux de change du moment.
À titre d’exemple, imaginons que le cours soit de 1 ILS = 0,25 EUR. Dans ce cas, un shekel correspondrait à 25 centimes d’euro. Cette valeur est donnée uniquement pour illustrer le calcul : le taux réel varie et peut être différent au moment où vous lisez ces lignes.
La formule est toute simple :
-
Montant en euros = montant en shekels × taux de change
Avec le taux fictif de 0,25 euro pour un shekel, 100 shekels donneraient donc 25 euros avant d’éventuels frais. Pour convertir une somme en euros vers des shekels, on effectue l’opération inverse : on divise le montant en euros par le taux exprimé en euros pour un shekel.
Quelques conversions de shekels en euros
Les exemples suivants reposent tous sur le taux illustratif de 1 ILS = 0,25 EUR. Ils permettent de visualiser rapidement les ordres de grandeur, mais ne remplacent pas un cours actualisé.
-
1 shekel correspondrait à 0,25 euro.
-
10 shekels correspondraient à 2,50 euros.
-
50 shekels correspondraient à 12,50 euros.
-
100 shekels correspondraient à 25 euros.
-
500 shekels correspondraient à 125 euros.
-
1 000 shekels correspondraient à 250 euros.
Si vous souhaitez convertir un achat de 240 shekels avec ce même taux, le calcul est : 240 × 0,25, soit 60 euros. En quelques secondes, vous pouvez ainsi estimer le prix d’un repas, d’un billet ou d’un souvenir. Le bon réflexe consiste toutefois à refaire le calcul avec le cours du jour, surtout pour une somme importante.
Pourquoi le taux de change change-t-il ?
Un taux de change n’est pas une étiquette gravée dans le marbre. Il évolue en fonction de l’offre et de la demande sur les marchés, mais aussi de facteurs économiques et financiers : inflation, décisions des banques centrales, taux d’intérêt, confiance des investisseurs ou événements géopolitiques. Le rapport entre le shekel et l’euro peut donc varier d’un jour à l’autre, parfois davantage en période d’incertitude.
La valeur affichée par un convertisseur peut également dépendre de l’heure de consultation et de la source utilisée. Certains outils montrent un taux dit « moyen » ou « interbancaire », qui sert de référence sur les marchés. Il ne correspond pas nécessairement au taux proposé à un particulier par sa banque, un bureau de change ou un service de paiement.
Cette différence explique pourquoi deux conversions effectuées le même jour peuvent aboutir à des montants légèrement distincts. Le cours affiché en ligne est un repère utile, mais le montant réellement débité ou remis tient parfois compte d’une marge et de frais supplémentaires.
Shekel, agorot : comprendre les petites sommes
Le shekel est divisé en 100 agorot. L’agora est donc l’équivalent d’une petite fraction de monnaie, comme le centime pour l’euro. Dans la vie quotidienne, les prix sont généralement exprimés en shekels, avec des fractions décimales lorsque nécessaire.
Cette subdivision peut être utile lorsque vous examinez un relevé bancaire ou le prix d’un produit. Une somme de 12,50 shekels correspond à 12 shekels et 50 agorot. Avec notre exemple de taux, elle représenterait environ 3,13 euros, avant frais et arrondis. Le résultat final peut être légèrement différent selon les règles d’arrondi appliquées par le commerçant ou l’établissement financier.
Le taux affiché n’est pas toujours celui que vous payez
Voici le détail qui fait parfois grimacer au moment de consulter son compte : la conversion peut coûter plus que ne le laisse penser le taux de référence. Une banque ou un prestataire peut ajouter une commission fixe, appliquer un pourcentage de frais ou proposer un taux moins favorable que le cours moyen du marché.
Par exemple, si un achat vaut 200 shekels et que le taux de référence du jour est de 0,25 euro par shekel, sa valeur indicative est de 50 euros. Mais si le prestataire applique une marge de conversion, le montant réellement facturé pourra être supérieur. L’écart est parfois modeste pour une petite dépense ; il devient plus visible lorsqu’il se répète ou concerne une somme élevée.
Avant de payer ou de retirer de l’argent, vérifiez notamment :
-
les frais appliqués aux paiements dans une devise étrangère ;
-
le taux de conversion proposé par votre banque ou votre carte ;
-
les éventuels frais fixes lors d’un retrait au distributeur ;
-
la possibilité de choisir entre un débit en shekels et un débit en euros.
Payer en shekels ou en euros : quel choix faire ?
À l’étranger, certains terminaux de paiement proposent de convertir immédiatement le montant en euros. Cette option peut sembler rassurante : le prix apparaît dans une devise familière, et le calcul est fait sur place. Mais la conversion instantanée, parfois appelée conversion dynamique de devise, utilise souvent un taux défini par le commerçant ou le prestataire du terminal. Il peut être moins avantageux que celui de votre banque.
Dans bien des cas, payer dans la monnaie locale — ici, le shekel — permet à l’émetteur de votre carte d’effectuer la conversion. Cela ne garantit pas le meilleur tarif : tout dépend des conditions de votre carte. La comparaison des frais reste donc essentielle. Si l’écran vous demande de choisir entre un paiement en ILS et un paiement en EUR, prenez quelques secondes pour lire les conditions plutôt que de sélectionner automatiquement la devise qui vous paraît la plus familière.
Pour un retrait en espèces, la même prudence s’impose. Le distributeur peut proposer sa propre conversion en euros, en plus des frais éventuels de retrait. Si vous acceptez cette conversion, le taux utilisé peut être moins intéressant. Vérifiez aussi les conditions de votre banque avant le départ : certaines cartes incluent des retraits à l’étranger, tandis que d’autres facturent chaque opération.
Comment vérifier le cours du shekel en temps réel
Pour obtenir une estimation fiable, consultez un convertisseur de devises reconnu ou le service de votre banque. Cherchez le cours « ILS vers EUR » et vérifiez l’heure de mise à jour. Une recherche rapide peut donner un aperçu, mais le résultat reste indicatif tant que les frais de paiement ou de retrait ne sont pas pris en compte.
Pour une transaction importante, comparez plusieurs informations : le taux moyen du marché, le taux réellement appliqué par votre établissement et le montant des commissions. Une différence de quelques centimes sur un shekel peut paraître négligeable ; multipliée par une facture, une réservation ou un transfert conséquent, elle mérite davantage d’attention.
Vous pouvez aussi préparer une petite règle mentale à partir du cours du jour. Si 1 shekel vaut environ 0,24 euro, par exemple, 100 shekels représentent autour de 24 euros. Ce raccourci ne remplace pas une conversion précise, mais il aide à repérer rapidement un prix excessif ou une offre étonnamment avantageuse.
Pour un voyage ou un achat en ligne
Lorsqu’on prépare un séjour, il est utile d’estimer les principales dépenses en euros : hébergement, transports, repas et visites. Cette vue d’ensemble rend le budget plus concret et évite de devoir recalculer chaque prix dans sa tête. Pensez toutefois à garder une marge, car le taux peut évoluer entre le moment où vous planifiez le voyage et celui où votre carte est débitée.
Pour un achat sur un site israélien, vérifiez la devise dans laquelle le prix est affiché et celle qui apparaîtra sur votre relevé. Un panier annoncé en shekels peut être converti par le site, par le prestataire de paiement ou par votre banque. La confirmation de commande et les conditions de paiement permettent généralement de savoir à quel moment le taux est appliqué.
Enfin, gardez une trace du montant initial et du taux utilisé pour les dépenses importantes. Ce petit réflexe facilite la lecture de vos relevés et permet de repérer plus facilement une commission inattendue.
Le bon réflexe avant de convertir
Pour savoir combien valent 1 shekel en euro, commencez par consulter un taux actualisé, puis multipliez le nombre de shekels par ce taux. Gardez en tête que le résultat est une estimation : les frais bancaires, la marge de change et le choix de devise au terminal peuvent modifier le montant final.
Un exemple rapide, un convertisseur à jour et quelques secondes d’attention suffisent souvent à éviter les mauvaises surprises. Et si vous tombez sur un prix en shekels au détour d’un voyage ou d’une boutique en ligne, vous saurez désormais comment le ramener à une valeur familière : l’euro.